「国民年金の支払いが65歳まで延びるって本当?」そんなニュースを見て、不安を感じていませんか?この記事では、2026年度の最新データを基に、話題の「年金延長案」の真相や損得勘定をわかりやすく解説します。
会社員への影響や、50代から安心して定年準備を進めるためのコツを一緒に見ていきましょう!
【結論】 国民年金の保険料を払う期間が「65歳(45年間)まで」に延びるかもしれないという話は、あくまで今後の検討案で、決まったわけではありません。
会社員やそのご家族(扶養されている方)などは追加の負担がない仕組みが考えられていますし、将来もらえる年金額が増えるメリットもあります。
まずは「ねんきん定期便」で現在地を確認し、自分らしい働き方や備えを少しずつ始めていきましょう!
なぜ「年金が減るかも」とこんなに不安になってしまうの?
「将来、年金が本当にもらえるのかな……」 「もし65歳まで保険料を払うことになったら、私の生活はどうなるの?」
50代という節目の年齢を迎えると、老後のお金に関するニュースに、ついついドキッとしてしまいますよね。実はこれ、私たち人間がもっている自然な心理のせいで仕方のないことなんです。
行動経済学では、人間は「利益を得ること」よりも「損をすること」のほうを、2倍以上強く怖がる習性があると言われています。
ニュースの「負担増」という言葉だけに、心が過剰に反応してしまうのはそのためです。
でも、大丈夫です。お金の不安をやわらげる一番の特効薬は、「正しい中身を知ること」と「自分でできる対策を知ること」です。
そもそも「国民年金45年延長案」ってなに?
「国民年金の保険料を払う期間が65歳までになる」というニュース、びっくりしましたよね。
そもそもこれは、どういうことなのでしょうか。
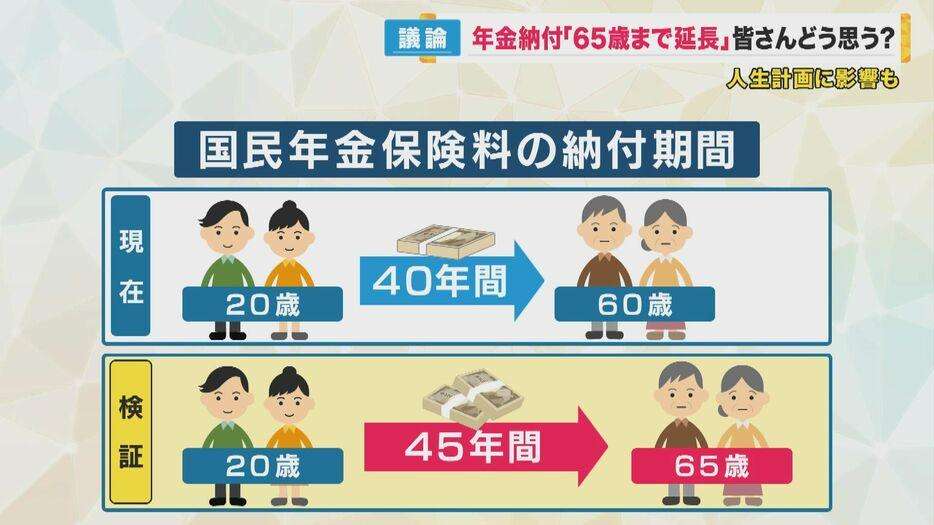
現在、自営業やフリーランスの方が加入する国民年金(第1号被保険者)は、「20歳から60歳までの40年間」保険料を払うルールになっています。
これを、健康で長く働ける人が増えていることなどを背景に、「65歳までの45年間」に延ばしたらどうか、という検討が国でなされました。
ただ、2024年7月の厚生労働省の会議では、影響の大きさを考えて「いったん見送り(先送り)」となりました。すぐにルールがガラリと変わるわけではありませんので、まずは一安心してください。
「払う保険料」と「増える年金」のリアルな数字(2026年度最新データ)
もし万が一、60歳から65歳までの5年間(60ヶ月)国民年金を払うことになったら、お金の出入りはどうなるのでしょうか。2026年度の最新データをベースに見てみましょう。
- 5年間で払う保険料の目安: 2026年度の国民年金保険料は月額17,920円です。自営業やフリーランスの方などがこの期間に5年間追加で支払うと、合計で約107万5,000円の負担になります。「100万円以上か……」とため息が出ちゃいますよね。
- 将来増える年金額の目安: その代わり、40年ではなく45年間しっかりと保険料を納めると、将来もらえる老齢基礎年金は一生涯にわたって約1割ほど底上げされる試算になっています(年間で約10万円ほど増えるイメージです)。
- 「元」が取れるのはいつ? 追加で約107万円を払い、年金が毎年約10万円ずつ増えていくとすると、約10年半(75歳頃)生きれば、支払った分の合計がしっかり戻ってくる計算になります。人生100年時代、元気に長生きすればするほど、おトクが増えていく仕組みなんです!
ちなみに、会社員や公務員の方、および会社員の夫や妻に扶養されているパートの方などは、新たな国民年金の負担が増えない仕組みが想定されていますのでご安心ください。
次の注目ポイントは「2029年の財政検証」
日本の年金制度は、5年に一度、将来のバランスをチェックする「財政検証」という健康診断のようなものがあります。
今回話題になった納付期間の延長や、年金額の底上げといった大切な課題は、次回の2029年の財政検証に向けて、これからもじっくりと話し合われていきます。少子高齢化が進む中、国も一生懸命考えているところですので、私たちは最新の動向をあわてず見守っていきましょう。
制度に振り回されなくて大丈夫!大切なのは「選択肢」
「45年延長」という言葉だけを聞くと、「国に働かされるプレッシャーだな」と感じてしまうかもしれません。
でも、これは私たちの生き方を縛るものではなく、あくまで「将来の選択肢」の一つです。
人生100年時代といわれる今、サラリーマンであれば65歳まで働き続けることは、安定した収入を得るだけでなく、社会とのつながりを保ちながら老後の生活基盤をしっかり作っていくための心強い土台になります。
そのうえで、50代以降の生き方は人それぞれで自由です。
- 60歳までで保険料の支払いを区切ってもいいし、65歳まで働き続けてしっかり受け取り額を増やしてもよいという「自分に合った選択」をする
- 得意なことや趣味を活かした「小さな起業」や「フリーランス」に挑戦する
- 新NISAや資産運用を活用しながら、自分の時間と心のゆとりを大切にする
大切なのは、国の制度に振り回されることではなく、「65歳まで働き続ける安定感をベースに、60歳で区切るか65歳まで払うかを選びながら、自分はどんな風に過ごしたいかな?」と、ご自身の心地よい生き方を自分でデザインしていくことです。
今日からできる!不安をスッキリ解消する3つのステップ
これからの不安を軽くするために、今日からスマホやご自宅でできる簡単なアクションを3つご提案します。
- ステップ1:まずは「ねんきん定期便」を眺めてみる 誕生月に届くハガキや「ねんきんネット」を開いて、「私、今までこれだけ積み立ててきたんだな」と現在地を確認してみましょう。
- ステップ2:65歳まで働き続けることを前提に、心地よい働き方をイメージする サラリーマンとして65歳まで働き続けるキャリアをしっかりと見据えつつ、再雇用やパート、好きなことを活かした小さな副業など、「月数万円を自分のペースで稼ぐ道」を考えておくと、それだけで心のゆとりが全然違います。
- ステップ3:新NISAやiDeCoでスマートに備える 税金のメリットを受けられる仕組みを使って、無理のない範囲でコツコツとプライベートな資産形成を進めてみましょう。
まとめ:一歩を踏み出して、心穏やかなセカンドライフを
「しっかり払って、たっぷり増やす。そして元気に長生きして、国からしっかり受け取る!」
そんなポジティブな姿勢で、これからの制度改正を見守っていきましょう。
サラリーマンとして65歳まで働き続けることは、人生の大きな安心感につながります。私たちは、ただ寿命が延びただけでなく、「元気に活躍できる時間」が延びた世代なのですから。
お金や年金のことでモヤモヤしたときは、一人で抱え込まずにお近くの年金事務所などに気軽に相談してみてくださいね。この記事が、あなたの不安をフッと軽くするきっかけになれば嬉しいです。
また新しい情報が入ったら、わかりやすくお伝えします!
コメント