長寿化が進み「人生100年時代」と言われる現代。
「何歳まで働けるだろうか」「将来の生活資金は足りるのだろうか」と、ふと不安や焦りを覚えることはありませんか?
お金や制度の話になると、「難しそうだから後回しにしたい」「損をしたくないから今のままでいたい」と感じて立ち止まってしまうのは、実はとても自然なことです。
行動経済学でも、人は「現状を変えること」や「損をすること」に不安を感じやすいものだとされています(現状維持バイアス・損失回避バイアス)。
だからこそ、ご自身を責める必要はありません。
まずは制度の仕組みを知っておくだけで、将来の選択肢や安心感をぐっと広げることができます。
今回は、2027年度から予定されているiDeCo(イデコ)の改正ポイントと、50代・シニア世代の皆さんがご自身のペースで将来に備えるためのヒントを、一次情報(厚生労働省・財務省等)をもとに分かりやすく解説します。
結論:今回の制度改正を最大限生かし、70歳まで働き・年金を増額するのが最適解!
まず、今回の改正で知っておきたい重要なポイントからお伝えします。
- 掛金の上限が月最大6.2万円に大幅引き上げ(会社員も一律で拡充予定)
- 加入できる年齢が「65歳未満」から「70歳未満」へ5年延長予定
- iDeCoを70歳まで続けるには「基礎年金の受給開始を70歳まで繰り下げる」ことが必要
- 「元気に働き続け、公的年金自体を増やすこと」が将来の大きな安心につながる
これまでは「60歳や65歳で定年退職して年金暮らしに入る」のが一般的でした。
しかしこれからは、今回の制度改正を最大限生かし、70歳まで働き・年金を増額するのが最適解!といえます。
もし「70歳まで元気に働きたい」とお考えであれば、「70歳まで働き、収入を得ながらiDeCoで節税&資産形成を行い、年金の受け取りは70歳からにする」というスタイルは、資産と年金額を効率よく育てる大変心強い選択肢となります。
なぜ今、2027年度iDeCo改正が注目されているの?
iDeCoは、自分で掛金を積み立てて運用し、老後の資産を作っていく国の制度です。最大の魅力は以下の3つの税金優遇です。
- 積み立てた金額(掛金)が「全額所得控除」になり、毎年の所得税・住民税が安くなる
- 運用で得た利益が全額非課税になる
- 受け取る際も退職所得控除や公的年金等控除などの税制優遇がある
2024年12月にも事業主証明書の廃止などの手続き円滑化が行われましたが、2027年度からは制度の枠組みそのものがシニア世代の就労増加に合わせて大きく拡充される予定です。
厚生労働省の「就労条件総合調査」によると、企業年金制度(企業型DCや退職年金など)を導入していない企業の割合は2023年時点で76.8%となっており、多くの方が企業年金なしの環境で働いています。
また、転職の普及に伴い、昔のように「1社で勤め上げてまとまった退職金を得る」という働き方も一概には言えなくなってきました。
こうした背景を受け、国は「働く誰もが自分で老後資産をしっかり準備できるようにする」ため、制度の拡充を進めています。
【改正ポイント1】掛金の上限額が大幅アップ!
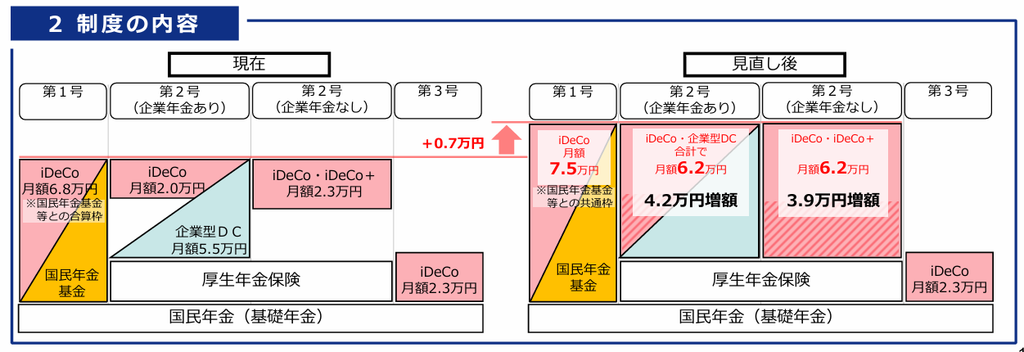
出典:財務省「令和7年度税制改正大綱」
これまでは勤め先の企業年金の有無や職業によって複雑に分かれていたiDeCoの掛金上限が、今回の改正で一律で月7,000円底上げされ、よりシンプルかつ使いやすく拡充される予定です。
具体的な変更点(予定)
- 自営業・フリーランスの方(国民年金基金等と合算)
- 現在:月6万8,000円 ➔ 改正後:月7万5,000円
- 厚生年金がない自営業者にとって、老後資産形成の枠が広がるのは嬉しいポイントです。
- 企業年金のない会社員の方
- 現在:月2万3,000円 ➔ 改正後:月6万2,000円(約2.7倍!)
- これまで企業年金の有無で生じていた格差が解消され、多くのサラリーマンにとって使いやすくなります。
- 企業年金がある会社員・公務員の方
- 現在:企業年金と合算で月5万5,000円(iDeCo上限2万円) ➔ 改正後:全体で月6万2,000円
新NISAとの決定的な違い「全額所得控除」
iDeCoには新NISAにない「掛金の全額所得控除」という強力な節税効果があります。働いて収入がある現役期間中(〜70歳まで)、毎年の税金を軽減しながらお金を残せるため、特に50代からの準備においてとても効率的な手段といえます。
参考記事:【50代からの年金対策】iDeCoの仕組みと最大のメリット「全額所得控除」を徹底解説
【改正ポイント2】加入できる年齢が「70歳未満」に引き上げ!
これまでのiDeCoは、原則として65歳未満(64歳まで)しか掛金を積み立てることができませんでした。しかし2027年度からは、これが70歳未満(69歳まで)に引き上げられる予定です。
総務省の「労働力調査」によると、65〜69歳の就業率は年々増加しており、現在では50.3%と「半数以上のシニアが65歳以降も働いている」時代となりました。
今回の改正は、まさに「健康で長く働き続けたい」と願うシニア世代にとって背中を押してくれる改善と言えます。
【重要】iDeCoを70歳まで延長するための注意点
ここで知っておきたい大切なポイントがあります。65歳で老齢基礎年金の受給を開始すると、iDeCoの掛金拠出を70歳まで延長することはできません。
iDeCoを70歳まで継続するための必須条件は以下のとおりです。
- 65歳以降も働き続け、厚生年金に加入する(パート等で週20時間以上勤務など)、または国民年金に任意加入する
- 65歳時点で公的年金(老齢基礎年金)を受け取らず、「繰下げ受給」を選択する
「65歳で年金をもらいながらiDeCoも続ける」ということは制度上できません。
「70歳まで働き、収入を得ながらiDeCoで節税&資産形成を行い、年金の受け取りは70歳からにする」というスタイルが、iDeCoの優遇を最大限活かす流れとなります。
積立期間を5年延長するとどれだけ変わる?(利回り0%でも得する理由)
iDeCoの積立期間が「65歳まで」から「70歳まで」へと5年間延長されることで、資産にどのような違いが出るかシミュレーションしてみましょう。
シミュレーション(40歳から毎月2万円を積み立てた場合)
① 年間運用利回り4%と仮定した場合
※公的年金を運用するGPIF(年金積立金管理運用独立行政法人)の2001年度からの累積収益率は平均+4.26%(2024年度実績)となっており、国内外への分散投資における長期的な実績値を参考としています。(※運用成果は保証されず、変動リスクがあります)
- 65歳まで(25年間積立): 元本600万円 + 運用益418万円 = 合計1,018万円
- 70歳まで(30年間積立): 元本720万円 + 運用益651万円 = 合計1,371万円
5年延長することで、トータルで約353万円多く資産を残せる計算になります。
② 運用利回り0%(元本確保型・定期預金など)の場合
「投資のリスクが怖い」「元本割れしたくない」という方もご安心ください。増減がない利回り0%の場合でもメリットがあります。
- 65歳まで(25年間積立): 元本600万円(運用益0円) = 600万円
- 70歳まで(30年間積立): 元本720万円(運用益0円) = 720万円
運用益が出ない定期預金などの商品を選んだ場合でも、積み立てられる枠が広がったことで120万円多く老後資金を準備できます。さらに、iDeCoには「所得控除による確実な節税効果」があります。
たとえば年収500万円の方が毎月2万円(年間24万円)を積み立てた場合、年間で約4.8万円(所得税・住民税)の税金が軽減されます。5年間延長すれば、投資の損益に関わらず「約24万円の確実な節税メリット」が手元に残ることになります。
金額変更や65歳以降の延長をしたい場合の手続き方法
「制度が変わったら金額を増やしたい」「65歳以降も延長して積み立てたい」という方は、ご自身がiDeCoを開設している金融機関(楽天証券、SBI証券、大手銀行など)での手続きが必要になります。
あらかじめ流れを知っておくと安心です。
1. 掛金額を変更したい場合(毎月の引き上げ)
- 必要書類:「加入者掛金額変更届」
- 手続き手順:金融機関のWebサイトやコールセンターで書類を請求し、希望する金額を記入して郵送(または指定のWeb画面上で手続き)します。
- 補足:改正に合わせて事前にネット上で「事前受付」を行う金融機関も増えています。時期が近づいたらご利用の金融機関の案内をチェックしておくとスムーズです。
2. 65歳以降も積立を延長したい場合
- 手続き手順:60歳や65歳の節目で金融機関から届く「資格継続」に関する案内に沿って手続きを行います。
- 補足:65歳時点で「公的年金(老齢基礎年金)を請求していないこと(繰下げ中であること)」および「厚生年金等に加入して働き続けていること」の確認が必要となります。
働き続け公的年金を増額し、将来の安心を得るために
老後資金と聞くと「目標額をいくら貯めなければいけない」という数字に気持ちが向きがちですが、大切なのは数字にとらわれすぎず、今回の制度改正をひとつのきっかけとして「自分に合ったスタイルで心地よく働き続けること」です。
働き続けることで得られる安心のポイント
- 給料収入があるため、手持ちの資産を切り崩さずに生活できる
- 公的年金を70歳まで繰り下げることで、将来もらえる年金額が一生涯「42%増額」する(厚生労働省「公的年金シミュレーター」等参照)
- 70歳までiDeCoの「所得控除(節税)」を受けながら着実に資産を増やせる
公的年金は、一生涯受け取れる貴重な生活の基盤(長寿リスクへの備え)です。
65歳で年金をもらい始めずに70歳まで繰り下げると、1か月あたり0.7%(1年で8.4%)増額され、一生涯受け取れる年金額が42%アップします。
参考記事:【年金はいつから?】繰下げ受給で老後資金が1.8倍に!損しないための選び方と仕組みをFPが解説
まとめ:できることから少しずつ、将来の安心へ
2027年度iDeCo改正のポイントをあらためて振り返ってみましょう。
- 掛金上限が月最大6.2万円に大幅アップ予定で、積み立ての枠が広がる
- 加入可能年齢が70歳未満に引き上げ予定となり、働くシニアをサポートしてくれる
- iDeCoを70歳まで続けるには、65歳からの基礎年金を「繰り下げる」ことが必要
- 大切なのは金額の数字だけでなく「制度を賢く活かして無理なく働き、一生涯もらえる公的年金を増やすこと」
今回の制度改正を最大限生かし、70歳まで働き・年金を増額するのが最適解!という視点を持って準備を進めることで、資産と年金を効率よく伸ばす大きな助けになります。
制度が変わる2027年度を待たなくても、今からiDeCoを始めておくことで節税の恩恵を受けることができます。
また、体調や生活スタイルに合わせて「60代・70代でどんな働き方ができそうか」を今から少しずつイメージしておくのもおすすめです。
お金の制度は難しく感じられますが、知ることから一歩ずつ始めていけば大丈夫です。
まずはご自身のねんきん定期便を確認するなど、小さなことから準備を進めてみませんか?
※本記事の内容は、財務省「令和7年度税制改正大綱」および厚生労働省の審議会資料等の公表情報(2024年12月閣議決定方針)に基づいています。実際の施行時期や制度の詳細、運用のルールは今後の法改正・省令等の決定により変更となる場合があります。
コメント