50歳を過ぎ、「自分はいつから、いくら年金をもらえるのだろう」と不安になっていませんか。
結論からお伝えすると、老後資金の不安を解消し、長生きリスクに備える最も確実な方法は、公的年金をもらう時期を65歳から後ろにずらす「繰下げ受給(くりさげじゅきゅう)」を選ぶことです。
人間は、目の前の小さな利益を優先してしまい、将来の大きな利益を逃してしまう「現在バイアス」という心理のクセを持っています。「早くもらわないと損な気がする」と安易に受け取り始めると、後から「もっと増やしておけばよかった」と後悔することになりかねます。
政府がテレビや「ねんきん定期便」などを通じて強くおすすめしているにもかかわらず、日本年金機構の公開データによると、実際に繰下げ受給を選んでいる人は、国民年金(基礎年金のみ)で約1.8%、厚生年金でもわずか1.2%程度にとどまっています。
多くの方が「本当に遅らせても大丈夫か」という不安や、「早くもらいたい」という心理から、まだ選択できていないのが現状です。
しかし、年金制度の仕組みを正しく理解し、受給を遅らせることで、資産寿命を飛躍的に延ばすことができます。
プロのファイナンシャルプランナー(FP)の視点から、知っておくべき圧倒的なメリットや優先順位の考え方を分かりやすく解説します。
まずは自分の「ねんきん定期便」を確認しよう
会社員世帯のモデル年金は月額約22万円と言われていますが、金額は一人ひとり異なります。
毎年お誕生月に自宅へ届く「ねんきん定期便」を見て、これまでに自分がどのくらい保険料を納めてきたのか、将来どれほどの受給見込みがあるのかを把握しましょう。
年金制度は複雑に感じられますが、まずはご自身の基礎データを確かめることが第一歩です。
参考記事:【50代からの年金対策】ねんきん定期便とねんきんネットで損しない!あなたの老後資金と生命保険のチェック術
公的年金は「いつから」もらうのが得なのか
公的年金は原則として65歳から受け取れますが、現在は60歳から75歳の間で自由に選べるようになっています。
「どうせなら60歳からすぐにもらいたい!」と思われるかもしれませんが……それ、一番やってはいけない罠です!
早くもらい始めると、本来の金額よりも減額されたまま一生涯続くことになり、結果として生活が苦しくなるリスクを背負うことになります。
反対に、受給を遅らせる「繰下げ受給」を選ぶと、年金額は劇的に増えていきます。
- 1ヶ月遅らせるごとに: 年金額が 0.7% 増える(年間8.4%増)
- 75歳まで10年間遅らせると: 最大で 84%増(1.84倍) になる
この増額された金額は、一度決まれば一生涯変わりません。人生100年時代と言われる現代において、長生きすればするほど、受け取る総額がどんどん大きくなっていく強力な仕組みです。
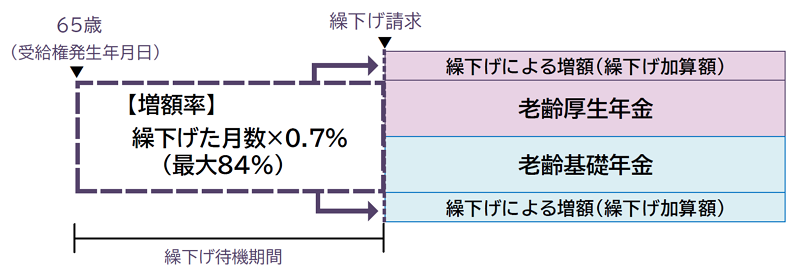
老齢基礎年金・老齢厚生年金それぞれについて増額され、増額は生涯続きます。
どちらか一方のみ繰下げすることも可能です。
| 請求時の年齢 | 割合 |
|---|---|
| 66歳 | 8.4% |
| 67歳 | 16.8% |
| 68歳 | 25.2% |
| 69歳 | 33.6% |
| 70歳 | 42.0% |
| 71歳 | 50.4% |
| 72歳 | 58.8% |
| 73歳 | 67.2% |
| 74歳 | 75.6% |
| 75歳 | 84.0% |
昭和27年4月1日以前生まれの方(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利が発生している方)は、繰下げの上限年齢が70歳(権利が発生してから5年後)までとなりますので、増額率は最大で42%となります。
*日本年金機構ホームページ 「年金の繰下げ受給」より抜粋
繰下げ受給が最強の老後対策であるk「圧倒的なメリット」
「早くもらわないと、もし早死にしたときに損をするのでは」という声をよく聞きますが、公的年金の本質は、長生きしたときにお金が足りなくなるリスクに備える「一生涯の保険」です。
ここに、繰下げ受給を選ぶべき圧倒的なメリットがあります。
1. 死ぬまで「絶対に減らないお金」が右肩上がりで増える
世の中のどんなに優れた金融商品や投資信託であっても、「元本が保証されていて、なおかつ毎月確実に増え続ける」というものはありません。
しかし、公的年金の繰下げ受給は、国がバックアップしているからこそ、一度増額された受給率が一生涯ノーリスクで保証されます。 長生きすればするほど、受け取るトータルの金額は膨らみ、何歳まで生きてもお金に困らない無敵のベースが完成します。
2. 老後資産は「投資」の前に「公的年金の繰下げ」が最優先
退職金を元手に「新NISAで株を買う前に、まずは投資をしよう」と意気込む方も多いですが、ちょっと待ってください!資産形成には大切な「優先順位の鉄則」があります。
どんな投資にも、必ず「元本割れのリスク」や「手数料」が伴います。
自分で運用して、毎年8.4%以上の利益をノーリスクで出し続けることはプロの投資家でも極めて困難です。
だからこそ、老後資金づくりの第一歩として「公的年金の繰下げ」を最優先にしましょう。手数料もリスクも一切なしで、年利8.4%相当のペースで受給額を増やせる繰下げ受給こそが、私たちができる最も確実な「ノーリスク・ハイリターンな資産形成」です。
そのうえで、余裕資金があれば次のステップとして投資を検討するという順番を守るべきなのです。
例えば、70歳まで5年間受給を待って受給額を42%増やした場合、65歳からもらい続けた人と比べて、だいたい82歳以降になるとトータルの受給額が逆転し、圧倒的にお得になります。
日本の平均寿命やこれからの長寿社会を考えれば、元を取ってさらに大きくプラスにできる確率は非常に高いといえます。
【FPの補足:手取りベースで考える場合の注意点】 上記の逆転年齢(82歳前後)はあくまで「額面(税金や保険料が引かれる前)」の試算に基づいています。年金額が増えることで、税金や国民健康保険料・介護保険料の負担が増す場合があるため、実際に手元に残る「手取りベース」で計算すると、逆転する年齢が少し後ろ(数歳遅く)にずれる点には注意が必要です。ただし、それを考慮しても長生きするほど手取りのトータル受給額も大きく上回っていくことに変わりはありません。
FPが解説する「知っておくべき注意点と重要な補足」
圧倒的なメリットがある一方で、プロのFPとして見落としてほしくない重要な注意点が2つあります。
1. 「加給年金」との兼ね合いに注意
厚生年金に加入していた期間がある人で、年下の配偶者などがいる場合にもらえる「加給年金(家族手当のようなもの)」は、年金を繰り下げている間は支給がストップしてしまいます。
- 【FPの対策アドバイス】 老齢年金は「老齢基礎年金(国民年金)」と「老齢厚生年金」を別々に分けて繰り下げることができます。そのため、「加給年金が出る厚生年金は65歳からそのまま受け取り、基礎年金だけを繰り下げる」という方法をとれば、加給年金を取りこぼさずに、基礎年金分だけを効率よく増やすことができます。
参考記事:【保存版】「年金版家族手当」加給年金の仕組みと損をしないための注意点
2. 税金や社会保険料の負担が増える
年金額の総額が増えると、それに伴って源泉徴収される所得税や住民税、さらに国民健康保険料や介護保険料の負担が重くなる場合があります。額面通りに手取りが増えないケースもあるため、ご自身の状況にあわせてシミュレーションを行うことが大切です。
万が一の時も安心!繰下げ待機中の救済制度
「途中でまとまったお金が必要になったらどうしよう」「待っている間に万が一のことがあったら損してしまうのでは」と心配になるかもしれませんが、制度上しっかりとセーフティネットが用意されています。
- 途中で現金が必要になった場合(一括受給): いつでも待機を終了し、最大5年前までさかのぼって65歳本来の年金額をまとめて受け取ることができます(その後の受給は65歳本来の額に戻ります)。
- 待機中に亡くなってしまった場合(未支給年金): 万が一のときは、受け取っていなかった分の本来の年金額を、生計を同じくしていた遺族が「未支給年金」としてまとめて受け取ることができます。
このように、繰下げ待機中であってもリスクに対する救済措置があるため、安心して受給時期を遅らせる検討ができます。
まとめ:これからの時代は「長く働き、年金を増やす」
「年金は早くもらったほうが得」という思い込みを手放し、できるだけ長く働きながら年金の受給を遅らせることは、人生100年時代を安心して生き抜くための最も確実な戦略です。
資産運用の世界には「リスクの低いものから優先する」という鉄則があります。
リスキーな投資に飛びつく前に、まずは「投資の前に公的年金の繰下げを優先する」という正しい順番を守り、確実にリターンが約束されたベースの生活基盤を強固にしましょう。
退職後も元気に働ける環境をつくり、受給を繰り下げることで、一生涯減らない増額された年金を手にし、豊かな老後を迎えましょう。

コメント