「将来年金は本当にもらえるの?」
「もらえる金額が少なくなって、生活が苦しくなるのでは?」
といった不安を感じているシニアの方は多いでしょう。
人間には、自分にとって都合の悪い情報を過小評価したり、「今のままで大丈夫だ」と無意識に思い込んで現状を維持しようとしたりする心理傾向(行動経済学における「現状維持バイアス」)が働きがちです。
しかし、これからの老後生活を安心なものにするためには、正確な現実を知り、早めに備えることが大切です。
結論からお伝えします。「年金制度そのものは破綻しません」が、「もらえる年金の価値が少しずつ減っていく(目減りする)」のは避けられません。
この記事を読んでいただければ、
- 年金が「目減り」する仕組み(マクロ経済スライド)
- 「目減り」を防ぐための長生き対策と物価高対策
- 年金を増やすためのシンプルな方法(少しでも長く働き、年金の繰り下げを活用すること)
が、スッキリわかります。シニアの皆さんの老後の生活設計に役立つ情報ですので、ぜひ最後までお読みください。
なぜ年金は「破綻しない」と言えるのか?
年金は、よく「仕送り方式(賦課方式)」に例えられます。
これは、いま働いている若い世代が払った保険料を、いま年金をもらっている世代に渡すという仕組みです。例えるなら、現役世代が親世代に仕送りをしているようなものです。
少子高齢化で現役世代は減っていますが、ゼロになるわけではありません。現役世代がいる限り、「仕送り」が途絶えることはありませんので、「年金がゼロになって、全くもらえなくなる」という心配は無用です。
しかし、「仕送りの額が十分でなくなる」可能性はあります。これが年金の「目減り」の正体です。
最近の年金支給額の状況は?
近年の年金額を見てみましょう。直近の令和8年度における老齢基礎年金(満額)は、月額70,608円(年額847,300円)となっています。また、夫婦2人分の標準的な年金額(厚生年金を含む)は月額約237,279円です。
去年に比べて年金額の数字自体が増えると、「増えてよかった」と思われる方も多いでしょう。
しかし、年金額が増えても、それ以上に世の中の物価が上がっていたらどうなるでしょうか?
例えば、年金が少し増えても、食料品や日用品の値段(消費者物価指数)がそれ以上に上がったら、実質的には生活は厳しくなりますよね。
つまり、年金は物価高(インフレ)に追いついていない状況になることがあります。このまま物価上昇が続けば、年金の実質的な価値は下がり、生活は厳しくなっていくでしょう。これが年金の「目減り」です。
目減りの要因:「マクロ経済スライド」の仕組み
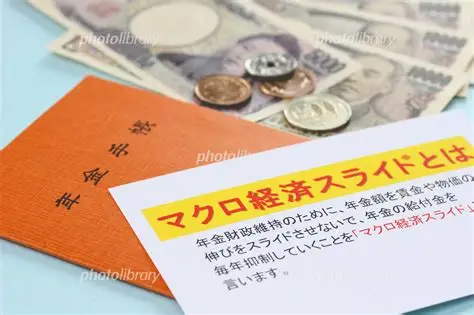
年金が「目減り」する主な原因は、「マクロ経済スライド」という仕組みにあります。
マクロ経済スライドとは?
この仕組みは、例えるなら「年金を長持ちさせるための自動調整機能」です。
少子高齢化で年金のお金(財源)が厳しくなっていくのは避けられません。年金制度をこれからも長期的に維持するために、加入者(現役世代)の減少や平均寿命の延びなどのマクロ経済全体の変化を反映させ、年金額の伸びを毎年少しずつ抑える仕組みが導入されました。
言葉は難しいですが、要は「少子高齢化の影響を考慮して、年金の伸びを自動でセーブする」仕組みだと理解してください。
マクロ経済スライドの具体的な仕組みと計算方法
マクロ経済スライドの具体的な仕組みは、私たちが受け取る年金額のベースとなる「改定率」を計算する際に発動します。計算のステップは主に以下の2つです。
- ベースとなる賃金・物価の変動率を反映するまず、世の中の賃金や物価の動きに合わせて、基本となる年金の改定率を計算します。
- マクロ経済スライドによる調整(マイナス)を行うその上で、少子高齢化による「現役世代の減少率」と「平均寿命の伸び(複利的な要因)」を合わせた「スライド調整率」分を、ベースの数値から差し引きます。
例えば、
- 世の中の物価や賃金が2.0%上がったとします。
- その年のマクロ経済スライドによる調整(スライド調整率)が0.2%だとします。
この場合、実際に反映される年金の引き上げ率は「2.0% − 0.2% = 1.8%」のように、本来の物価・賃金の上昇分よりも低く抑えられます。
これが何年にもわたって続くと、生活レベルは変えていないのに、物価上昇に年金額が追いつかず、年々生活費の不足が生じてしまうのです。これが、長生きすればするほど生活が苦しくなる可能性がある、年金の価値の「目減り」の正体です。
☕コラム:未調整分を持ち越していた「キャリーオーバー制度」
ここで少し、以前の仕組みについても触れておきます。
過去のデフレ期(物価が下がる時期)には、「物価が下がっても年金の名目額は下げない」という法律上のルールがありました。そのため、マクロ経済スライドによるマイナス調整を行いたくても、その年度内には引ききれない分が発生していました。
そこで以前は、この調整しきれなかった未調整分を翌年度以降に持ち越す仕組みとして「キャリーオーバー制度」が存在していました。
これは、将来世代の給付水準を公平に保つため、「景気が良くなり物価や賃金が上がったタイミングで、過去に持ち越したマイナス分もまとめて調整する」というものです。
このように、年金制度は将来にわたって途絶えることなく維持されるように、こうした自動調整や持ち越しの仕組みがしっかりと組み込まれてきました。そのため、公的年金が破綻することはありませんが、年金額の価値が目減りしていくことは確実なのです。
「長生き」と「物価高」に備える!年金をパワーアップする方法
マクロ経済スライドによって年金の「目減り」は避けられませんが、ご自身の努力でこの影響を和らげ、老後の生活を安定させることができます。
大切なのは、「長生き対策」と「物価高対策」の2つです。
1. 長生き対策の決定版:少しでも長く働き、年金の「繰下げ受給」を活用する
長生き対策として、私のブログでも一貫しておすすめしている最もシンプルで強力な方法は、「少しでも長く働くこと」をベースにしつつ、公的年金を増やして一生涯もらえるお金をパワーアップすることです。その具体的な手段が「年金の繰下げ受給(くりさげじゅきゅう)」です。
本来、年金は65歳からもらえますが、あえて受け取り開始年齢を遅らせるのが繰下げ受給です。
- 受け取りを1ヶ月遅らせるごとに、年金が0.7%増えます。
- 最大75歳まで遅らせることができ、65歳から75歳まで繰り下げると、年金はなんと84%増しになります!
65歳以降も自分のペースで少しでも長く働くことで生活費をカバーしつつ、年金の受け取り開始を後ろ倒しにする。これにより、老後の大黒柱である公的年金を生涯にわたって大きく育てることができます。
参考記事:【年金はいつから?】繰下げ受給で老後資金が1.8倍に!損しないための選び方と仕組みをFPが解説
2. 物価高(インフレ)対策:預貯金だけではもったいない!
物価が上がり続ける状況では、預貯金の価値は実質的に減ってしまいます。例えば、物価が2%上がると、銀行に預けている100万円の価値は、実質的に98万円になってしまうのと同じことです。
年金にプラスして老後の生活を安定させるには、預貯金だけでなく、資産運用も視野に入れる必要があります。
- 株式や投資信託のような資産は、元本割れのリスクはありますが、物価高の状況で価値を保ちやすいと言われています。
長く働くことや年金の繰り下げに加えて、資産運用で老後資金を準備することが、物価高に負けない強い老後生活を送るための鍵となります。
まとめ
公的年金は「マクロ経済スライド」によって将来にわたってしっかりと維持されますが、年金額の実質的な価値は目減りしていくという現実があります。
だからこそ、現状維持バイアスに囚われず、「少しでも長く働くこと」を前提とした長生き対策(年金の繰下げ受給)と、物価高対策の「資産運用」を組み合わせる自助努力が必要です。
まずはご自身がどれくらい長く働けるか、そして「年金の繰り下げ」によってどれくらい年金を増やせるのか、一度プランを考えてみることをおすすめします。
コメント