「将来、本当に年金ってもらえるのだろうか…」
「ニュースで『年金だけでは生活できない』って聞くし、老後がすごく不安…」
定年を間近に控えたり、これからのセカンドライフを考えたりする中で、このようなモヤモヤとした年金不安を感じていませんか?
行動経済学では、人間には「よく分からないものに対して必要以上に恐れてしまう」という「利用可能性ヒューリスティック」や、損失を過剰に避けたがる「損失回避バイアス」の心理が働きやすいと言われています。
そのため、メディアでセンセーショナルに報じられる「年金破綻」という言葉を聞くと、必要以上に不安になってしてしまいがちなのです。
でも、ちょっと待ってください。その不安、もしかすると誰かの都合の良い情報に煽られているだけかもしれません。
結論からお伝えすると、日本の公的年金制度が「簡単に破綻することはありません」。
この記事では、シニア世代が安心してこれからのライフプランを描けるように、年金破綻説の正体と、公的年金がなぜ破綻しないのかの仕組みを分かりやすく解説します。
「年金は破綻する」は、誰かの都合のいい話?
テレビや雑誌、インターネットを開けば、「年金崩壊」「将来は無年金に?」といった見出しが踊っています。なぜ、これほどまでに不安を煽るような情報が多いのでしょうか。
その大きな理由の一つが、金融機関や一部のメディアのビジネスモデルにあります。
生命保険や投資信託、個人年金保険など、老後資金を準備するための金融商品は世の中にたくさんあります。
そうした企業は、「公的年金だけでは絶対に足りません!今すぐ私たちの商品で備えましょう」と不安をあおることで、自分たちの商品を買ってもらいたいという狙いがあるのです。
もちろん、自分で資産を準備することも大切です。
しかし、公的年金という「国が背負う最強のセーフティネット」の仕組みを正しく知らないまま、漠然とした恐怖心に駆られて高い手数料の金融商品を買ってしまうのは、とてももったいないことです。
公的年金は、私たちが思っているよりもずっと頑丈で、しっかりとした仕組みで守られています。
その理由を3つのポイントに絞って見ていきましょう。
なぜ年金は簡単には破綻しないのか?3つの理由
①「働く人みんな」で支えあう仕組みだから
「年金って、自分が払った貯金を将来引き出すんでしょ?」と思っている方が多いかもしれませんが、実は少し違います。
公的年金は、今働いている現役世代が払う保険料や税金を、今の年金受給者へスライドして渡していく「賦課(ふか)方式」という仕組みをとっています。いわば、社会全体で支え合う「お財布方式」です。
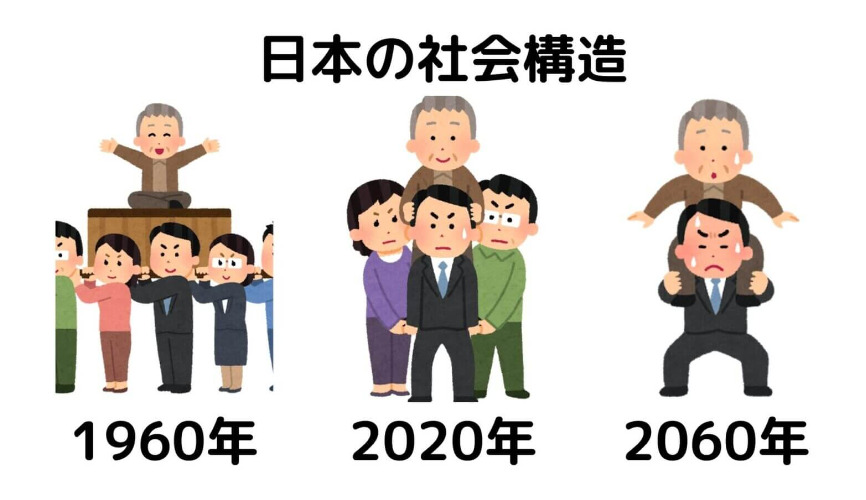
よく「少子高齢化で支える人が減るから破綻する」と言われます。昔は現役世代9人で1人のお年寄りを支える「胴上げ」状態でしたが、現在は約3人で1人、将来は1人で1人を支える「肩車」になると言われています。
これを聞くと、「現役世代の負担が限界にきているのでは?」「やっぱり無理なのでは…」と心配になりますよね。
確かに、「1人の高齢者を何人で支えるか」という負担のバランスだけで見れば、現役世代の負担感が増しているのは事実です。
しかし、ここで大切なのは「若い人だけが支える」のではなく、「実際に働いている人みんなで支える」ということです。
経済評論家の大江英樹氏によると、驚くことに40年前と比べて、日本で実際に働いている人の数(就業者数)はほとんど変わっていないのです。これ、すごいことだと思いませんか?
最近では、定年後もイキイキと働き続ける高齢者や、パート・アルバイトで新しく厚生年金に加入する人がどんどん増えています。
さらに国も、女性やシニアがもっと長く活躍できる社会への制度改革を進めています。
負担増の現実から目を背けず、年齢や働き方の枠を超えて「働く人みんな」で裾野を広げて支え続けているからこそ、年金制度は簡単には揺らがないのです。
② 約300兆円もの巨大な「へそくり」があるから
みなさんのご家庭でも、「何かあったときのために」と貯めているへそくりや貯蓄があると思います。実は、公的年金にも同じような巨大な貯蓄があります。
その額、なんと約300兆円規模!
これは、「GPIF(年金積立金管理運用独立行政法人)」という組織が、私たちがこれまで払ってきた年金保険料の一部を、安全かつ賢く運用して増やしてきた大切なお金です。
もちろん、「株や経済が暴落したら一瞬で消えるのでは?」と心配されるかもしれませんが、GPIFは世界的な分散投資を数十年の超長期スパンで行っており、一時の変動ですべてが吹き飛ぶような仕組みではありません。
もし仮に、そのときの景気や人口バランスの変動で、現役世代の保険料だけでは年金の支払いが少し足りなくなったとしても、この300兆円に迫る巨大な「へそくり」を取り崩して補うことができます。
一般の家計に例えるなら、何年も無収入で暮らせるだけの莫大な貯金があるようなものです。
これだけのバックアップがあれば、そう簡単に制度が立ち行かなくなることはありません。
③ 5年に1度の「健康診断」でちゃんと見直しているから
私たちが受ける定期的な健康診断のように、公的年金制度にも5年に1度、「財政検証(ざいせいけんしょう)」という大きなチェックポイントが設けられています。
この健康診断では、日本の将来の人口動態や経済の成長率をリアルに予測し、「このままだと将来足りなくなるかもしれない」という兆候があれば、あらかじめ微調整を行います。
例えば、もらい始める年齢の選択肢を広げたり、保険料の水準を調整したりして、制度全体が持続できるように常にアクセルやブレーキを踏み直しているのです。行き当たりばったりではなく、常に未来を見据えてメンテナンスされているからこそ、年金制度は破綻せずに機能し続けます。
☕コラム:「年金が2割減る」のウソ・ホント。実は「買える力」はアップする?
ニュースで「将来、年金は2割近く減る!」と聞いて、ドキッとした方も多いはず。
これは、2019年財政検証の報告書で、所得代替率が現在の61.7%から2040年には50.8%(低下率17.7%)になると試算されたことが原因です。
【補足:所得代替率とは?】 現役世代の平均手取り収入に対して、年金受給額が占める割合のこと。この数値の低下は、受給額そのものが減ることを意味しません。
ですが、低下するのはあくまで「割合」の話。国の将来推計では現役世代の賃金上昇が仮定されているため、実際の年金額は現在の月額22万円から、将来は24万円へとむしろ増えるとされています。
さらに、この24万円は物価変動を調整した「現在の価値」です。つまり、モノやサービスを買う力(購買力)は今よりアップすると予想されているのです。
ニュースの文字面に惑わされず、数字のカラクリを知ってモヤモヤした不安をスッキリ解消していきましょう!
まとめ:自分の受給額を知り、安心のシニアライフを描こう
「年金制度は簡単に破綻しない」というのは事実です。
しかし同時に、「公的年金だけで、これまでのようなゆとりのある生活のすべてをカバーするのは難しくなっている」というのもまた事実です。
だからこそ、過剰な不安に煽られて不必要な金融商品を焦って買う必要はありません。まずは公的機関の一次情報や正しい仕組みを理解することが大切です。
50代からの人生を安心して楽しむためには、以下のステップが有効です。
①まずは自分がいくらもらえるのかを把握し、公的年金は「最強の土台」と理解する: まずは「ねんきん定期便」や「ねんきんネット」で、将来自分がいくら受給できるのかを具体的に確認しましょう。何歳まで生きても一生涯、物価や賃金に合わせて確実に入ってくる公的年金は、長生き時代における最も頼りになる「お守り」であり、老後生活の最強のベース(土台)となります。
参考記事:【50代からの年金対策】ねんきん定期便とねんきんネットで損しない!あなたの老後資金と生命保険のチェック術
②長く働くことで資産寿命を延ばす: 定年後も自分のペースで少し長く働く(シニアの就業)ことで、現役時代の安心感を保ちながら、老後資産の取り崩しスピードをグッと遅らせることができます。
③受給時期を工夫する: もし可能であれば、年金のもらい始める時期を少し遅らせる(繰下げ受給)ことで、受給額を生涯にわたって増やすという選択肢もあります。
参考記事:60歳からの公的年金倍増計画!「長く働いて増やす」が最強な理由とは?WPP理論で老後の不安をゼロにする方法

公的年金は、働く人みんなで支え合う温かいセーフティネットです。仕組みを正しく味方につけて、過度な年金不安を手放し、前向きな定年準備ロードマップを一緒に描いていきましょう!
いかがでしたでしょうか? この記事が、皆さんの年金生活を考える上で、少しでもお役に立てれば幸いです。もし気になる点や、さらに詳しく知りたいことがあれば、お気軽にご質問ください。
コメント