「今すぐ試したい薬があるけど、まだ国で認められているらしい…」
「治療を受けたいけど、健康保険が使えないって言われた…」
人生の折り返し地点を過ぎ、これからの健康やセカンドライフのことを考える中で、このような不安やもどかしさを感じたことはありませんか?
「もし自分や家族が大きな病気になったとき、お金を理由に治療を諦めざるを得ないのではないか」という現状維持バイアスや将来への漠然としたお金の心配は、誰もが抱える共通の悩みです。
そんな患者さんの「治療を受けたい」という切実な願いをサポートするために作られたのが、「患者申出療養制度(かんじゃもうしでりょうようせいど)」という国の仕組みです。
この制度は、新しい治療法を少しでも早く、身近な病院で受けられるようにするためのものですが、実際に利用するにあたっては「知っておくべき現実」や「疑問点」もいくつかあります。
今回は、実際にこの制度を利用された方の例をもとに、専門用語をできるだけ使わずにわかりやすくご紹介します。この記事を読めば、以下のことがわかります。
- 患者申出療養制度の仕組み(難しい言葉なしで解説!)
- 利用するまでの流れと、実際にかかる費用、リアルな利用実態(先進医療との違い)
- 新薬承認の遅れ(ドラッグラグ)問題
- 民間の医療保険の活用方法と、これからの備え方
もしもの時に「知っていてよかった!」と思えるよう、一緒に学んでいきましょう。
患者申出療養制度ってどんな仕組み?
まず、「患者申出療養制度」がどんなものか、簡単に理解しましょう。
難しい病気と闘う患者さんの「希望」を叶える仕組み
この制度は、「難しい病気と闘う患者さんの、新しい治療法を受けたいという願い」を、国がしっかりと確認し、できるだけ早く実現するための制度です。
国の承認を得る前の薬や治療法でも、「効果があるかもしれない」という期待がある場合に、患者さんご自身の申し出をきっかけに、専門の病院が中心となって計画を立て、治療を進めることができます。
簡単に言えば、「国の安全チェックを受けながら、患者さんの希望する最先端の治療を、早く受けられるようにする仕組み」だと思ってください。
健康保険が使える部分もあるから安心
新しい治療を受けるとき、一番気になるのが「お金」のことですよね。
この制度を利用する場合、治療にかかる費用は、大きく二つに分けられます。
- 新しく申し出る治療法(薬や技術)にかかる費用:ここは全額自己負担となります(例:約40万円など)。
- 通常の診察、検査、入院など、健康保険で認められている部分:ここは健康保険が使えます(自己負担は通常通り1〜3割)。
このように、保険が使える部分(保険診療)と、新しく申し出た治療で保険が使えない部分(自己負担)を同時に行うことを、「保険外併用療養費制度(ほけんがいへいようりょうようひせいど)」といいます。
これにより、医療費の総額がすべて全額自己負担になるのを防ぎ、費用の一部を抑えることができるようになっているのです。
実際の利用例と流れ
では、実際にこの制度がどのように使われるのか、ある患者さんの例を見てみましょう。
【実例】病名:悪性脳腫瘍(あくせいのうしゅよう)
ステップ1:新しい治療の候補を見つける
標準的な治療(手術、放射線、抗がん剤など)を受けた後、主治医の先生から、体の中のがんの性質を詳しく調べる「がん遺伝子パネル検査」を勧められました。
「今使っている薬はそろそろ終わりです。他に合う薬がないか、遺伝子パネル検査で探してみましょう。」
「がん遺伝子パネル検査」とは?
これは、患者さんのがん細胞を調べて、遺伝子にどんな変化が起きているかを確認する検査です。この検査のおかげで、もしかしたら「別のがんには効くけれど、あなたの病気にはまだ承認されていない(=健康保険の対象ではない)薬」が見つかることがあります。
(この検査自体は、健康保険で受けられますが、結果に基づいた治療に進める方は、残念ながら全員ではありません。)
ステップ2:患者申出療養制度を申請する
検査の結果、主治医の先生から、「脳腫瘍には普通使わないけれど、効果の可能性のある薬が見つかりました。少し費用はかかりますが、『患者申出療養制度』を使えば、この薬を試す方法がありますよ。」と提案を受けました。
「ぜひ、その薬を使って治療したいです。申請をお願いします。」
患者さんの同意が得られると、主治医の先生が、専門の病院(臨床研究中核病院など)と協力して、治療の計画(安全性の確認など)を立て、国に申請します。
ステップ3:治療の開始と費用
申請から約2ヶ月後、国から承認されました。
「承認されましたよ!これで効果の可能性のある薬が使えます。良かったですね。では新しいお薬で治療していきましょう!費用は約40万円です。」
この40万円が、健康保険が使えない「新しい薬そのものの費用」として、患者さんが全額負担した部分です。
「先生、ありがとうございます!これで治療にも前向きになれます。でも40万かぁ〜…。」
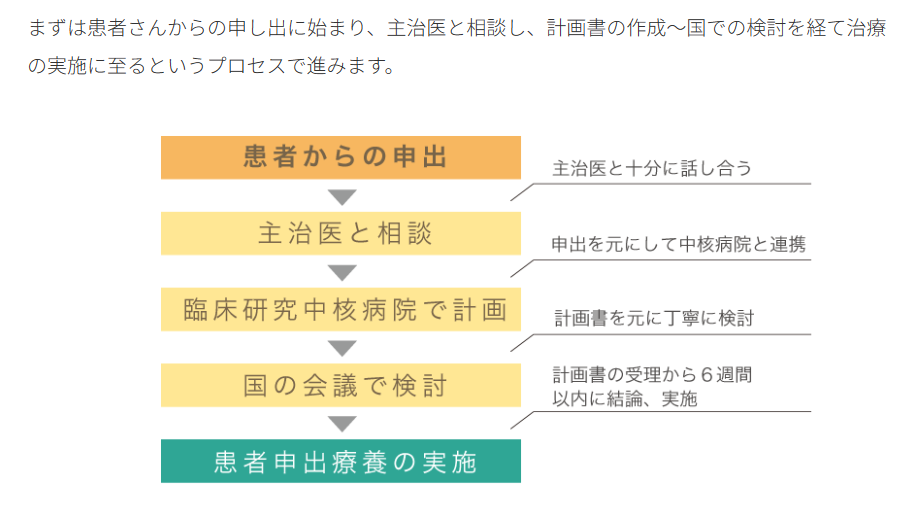
出典:厚生労働省 「患者申出療養制度」より
知っておきたい「3つのツッコミポイント」とリアルな利用実態
この制度や事例に対して、読者の皆さんからよく出る「3つの疑問」と、気になる実際の利用数について整理しておきます。
現在の利用数はどのくらい?(先進医療との違いと制度開始の背景)
患者申出療養制度は、患者さんの「こういう治療を受けたい」という思いを起点に迅速に実現させるため、2016年4月にスタートした比較的新しい制度です。
直近の公表データによると、実際にこの制度を利用して治療を受けた患者数は全国で年間182人(実施技術数5技術、実施施設数13施設)にとどまっています。
よく耳にする「先進医療」が年間で数万人規模の利用実績を持ち、医療機関側からの申請がメインであるのに対し、患者申出療養は「患者からの申し出」が必須である点や、書類準備の複雑さ・対象技術の限られさから、利用規模がまだ非常に小さいという現実があります。
疑問①「結局、費用は総額でいくらかかるの? 40万円だけで済む?」
回答: 40万円はあくまで「薬の技術料の一例」です。長期の入院費や検査費、さらに薬が効いて治療が長引く場合のコストも考慮し、高額療養費制度の仕組みを把握すること、そして万が一に備えた資金計画や民間の医療保険の活用をセットで考えておくことが重要です。
参考記事:【2026年8月改正に対応!知らないと損する「高額療養費制度」の仕組みと上限・申請方法
疑問②「申請から2ヶ月も待てるの? 病気が進行しない?」
回答: 制度上は迅速な審査を目指していますが、医師による研究計画書の作成や国への申請準備にはどうしても一定のタイムラグが生じます。「すぐに明日から使える魔法の制度」ではなく、主治医や専門病院と綿密にスケジュールを相談する心構えが必要です。
疑問③「そもそも、自分に合う薬や病院がすぐ見つかるの?」
回答: 「遺伝子パネル検査を受けても、自分に合う薬が見つかる確率は高くはありません(約11〜34%程度)。つまり、すべての人に必ず道が開けるわけではないという「限界(確率的なハードル)」をあらかじめ知っておくことが大切です。過度な期待は禁物ですが、万が一のときの「選択肢の一つ」として頭の片隅に置いておくことが、心の余裕につながります。
新薬承認の遅れ(ドラッグラグ)問題とは?
日本の医療において、現在大きな課題となっているのが「ドラッグラグ(新薬承認の遅れ)」です。
海外ではすでに承認され、多くの患者さんを救っている画期的な新薬であっても、日本国内で使えるようになるまでに長い時間がかかってしまう現象を指します。
「海外では当たり前に使われている薬があるのに、なぜ日本ではすぐに保険で使えないのか?」というもどかしさが、多くの患者さんやご家族を悩ませる原因の一つとなっています。
このドラッグラグの壁があるからこそ、国内未承認の薬を少しでも早く、安全に使うための「患者申出療養制度」のような仕組みが重要視されているのです。
費用への備え!民間の医療保険の活用
高額な費用がかかる可能性がある「患者申出療養制度」や自由診療ですが、老後資金や治療費の不安を和らげ、お金を心配しすぎることなく治療に専念するためには、民間の医療保険が役に立つことがあります。
現在、いくつかの民間の保険会社では、医療保険に「特約(オプション)」としてつけることで、この制度を利用した際の自己負担額(新しい薬や技術の費用)を保障してくれる商品があります。
保険を選ぶ際のポイント
- 患者申出療養サポート特約(オプション)があるか:この制度の費用をカバーする特約がついている商品を選びましょう。
- 給付金の上限額:一度の療養でいくらまで、生涯でいくらまで保障されるか(例:1回の療養につき1,000万円まで、通算2,000万円までなど)を確認しましょう。
もちろん、どの保険が良いかは、年齢や健康状態、家計のバランスによって異なります。ご自身の状況に合わせて、専門家の意見も参考にしながら、適切な備えを検討することが大切です。
まとめ
「患者申出療養制度」は、「まだ国内で承認されていないけれど、効果が見込まれる最先端の治療」を受けたいという患者さんの切実な願いを叶えるための、大切な仕組みです。
- 概要: 患者さんの申し出をきっかけに、身近な病院で、国が安全性を確認した上で新しい治療を受けることを可能にする制度。
- 費用: 新しい治療法は自己負担になりますが、通常の診察や入院費には健康保険が使えます。
50代からの定年準備やセカンドライフを安心して迎えるためには、2016年の制度スタート以来、年間180人という実際の利用規模や先進医療との違い、そしてドラッグラグといった日本の医療の現実をあらかじめ「知っておくこと」が何よりの備えになります。
ご自身やご家族が病気と向き合う際、「こんな制度もあるんだ」という選択肢を頭の片隅に置いておくだけで、将来の不安を大きく減らすことができますよ。
【免責事項】 本記事は、一般的な医療制度および情報の提供を目的として作成されたものであり、特定の治療法や医療行為、特定の保険商品の加入を勧誘・推奨するものではありません。制度の利用要件や医療費の負担額、保険の保障内容は個人の状況や法改正等によって異なります。実際の医療に関するご判断は必ず主治医や専門の医療機関にご相談いただき、保険の加入・見直しにあたっては保険会社や専門家にご確認ください。
コメント