「病気になったら貯金が底をつくのでは?」「高い民間保険に入り続けないと不安……」 50代を過ぎて定年やセカンドライフが近づくにつれ、将来の医療費に対する漠然とした不安を抱えていませんか?行動経済学では、人は将来の見えないリスクに対して過剰に恐れてしまう「損失回避バイアス」や「正常性バイアス」にとらわれやすいと言われています。そのため、内容をよく吟味しないまま、必要以上に高い民間保険の掛け金を払い続けてしまうケースが少なくありません。
思い返してみると、これまでに民間の生命保険や医療保険に加入した際、担当の営業スタッフから「あなたの会社の健康保険に『付加給付』があるかどうか」について確認された記憶はありますか?……おそらく、ほとんどの人が「いいえ」と答えるのではないでしょうか。その事実を思い返したとき、少し胸がざわついたり、不安を覚えたりするかもしれません。
日本の公的保険には、医療費が一定額を超えたらお金が戻ってくる「高額療養費制度」がありますが、特定の健康保険組合には、それをはるかにしのぐ「付加給付(ふかきゅうふ)」という制度が存在します。
しかし、厚生労働省や関連団体の調査等でも示されている通り、「付加給付制度を知っている人」は全体でわずか1割〜2割程度です。シニア世代に限っても、その存在を正しく理解し、活用できている人は決して多くありません。この「知っているか、知らないか」の差が、老後の家計に数百万円の差を生むのです。
ここでは、「50代からの定年準備ロードマップ」の視点から、専門用語を使わずに、医療費の不安をクリアにするための具体的な解決策を分かりやすく解説します。
医療費の「上限」がさらに下がる!付加給付の衝撃
まず、基本となる「高額療養費制度」を振り返ってみましょう。 厚生労働省が定めるこの制度では、大きな手術や入院をして医療費が100万円かかったとしても、私たちの自己負担は月額で約8万〜9万円(一般的な所得の場合)に抑えられるようになっています。
これだけでも十分ありがたいのですが、特定の会社に勤めていた方や、そのご家族が入る「健康保険組合(健保組合)」には、国の一律のルールに独自の上乗せを行う仕組みがあります。
「付加給付」なら自己負担は月2万円!?
全国にある健保組合(現在約1,300余りの組合が存在します)のうち、独自の財政基盤を活かして付加給付を行っているところでは、国のルールで決まった「約9万円」の上限をさらに引き下げ、「最終的な自己負担は一律2万円(または2万5千円)でいいですよ」という手厚い保障を用意しています。
Plaintext
つまり、どんなに高額な治療を受けても、対象となる医療費の自己負担は1ヶ月につき実質2万円程度で済むという、まさに知る人ぞ知る強力な仕組みなのです。
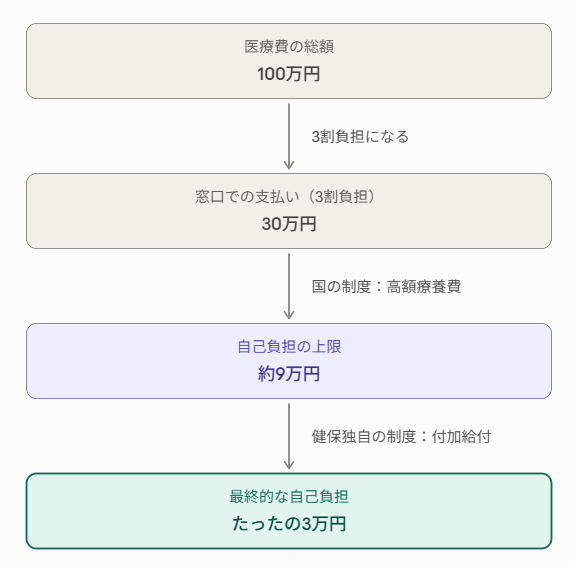
図にしてみました。100万円の医療費が、2段階の制度を通って最終的に3万円まで下がる流れです。
- 高額療養費は国の制度で、30万円が約9万円になります。
- 付加給付は加入している健保組合が独自に上乗せする制度で、約9万円がさらに3万円になります。
付加給付は、すべての健保にあるわけではありません。上限額(この例では3万円)も組合ごとに違うので、実際の金額は加入先の健保組合に確認してください。また、自己負担の上限額は年齢や所得によっても変わります。
【重要】自分の健保に「付加給付」があるか確認する具体的な方法
この手厚い制度は、日本中のすべての医療保険に備わっているわけではありません。日本全体の保険の仕組みの中で、付加給付を実施しているのは主に大企業や特定の業界団体が運営する「健康保険組合」の一部に限られています。
ご自身の加入している保険にこの権利があるかを確認するには、次の手順を進めてみてください。
- 手元の「健康保険証」を取り出す 保険証の券面やカードに記載されている「保険者名称」を確認します。
- 組合の名前を見極める
- 「〇〇健康保険組合」と記載されている場合:大企業やグループ企業の組合であり、付加給付が導入されている可能性が十分にあります。
- 「全国健康保険協会(協会けんぽ)」または「〇〇市町村の国民健康保険」の場合:中小企業の社員や自営業・退職された方が加入する保険であり、原則として付加給付の仕組みはありません。
- インターネットで直接検索する お使いの「組合名 + 付加給付」または「組合名 + 一部負担還元金」と検索し、公式ホームページの給付内容ページを開きます。そこに「自己負担限度額:25,000円」などの記載があるかを確認しましょう。
- 家族の扶養に入る選択肢を検討する もしご自身が国民健康保険などで不安が大きい場合でも、もし子供や配偶者が大企業の健保組合に加入しており、条件を満たしてその「扶養家族」に入る形が取れれば、この強力な付加給付の対象を広げられるケースがあります。
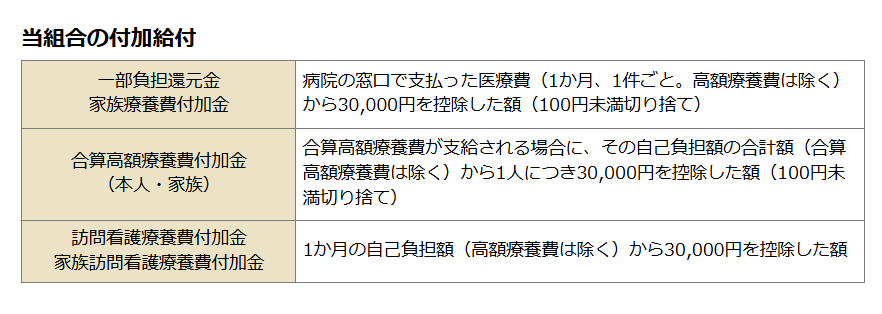
【出典】住友生命健康保険組合ホームページ 医療費が高額になるときを参照
マイナ保険証でも、付加給付の限度額までの支払には対応できない点に注意
近年利用が進んでいるマイナ保険証(健康保険証利用登録をしたマイナンバーカード)を活用すると、窓口での手続きにおいて次のような大きなメリットが生まれます。
- 「限度額適用認定証」の持参・事前申請が不要に 病院の窓口で国の高額療養費制度における自己負担限度額(約9万円など)を超える支払いが自動的にストップするため、一時的に高額な医療費を立て替える負担がなくなります。
- 過去のデータ連携で安心 初めて訪れる医療機関や薬局でも、過去の薬剤情報や特定健診結果を正確に引き継ぐことができ、重複投薬や飲み合わせのトラブルを防げます。
- 確定申告の医療費控除が簡単になる マイナポータルを通じて医療費通知情報を一括取得できるため、確定申告時の入力作業や書類管理がぐっとラクになります。
ただし非常に重要な注意点として、マイナ保険証を利用しても、健保独自の「付加給付」の限度額(月2万円など)まで窓口の支払いが自動で引き下げられるわけではありません。 窓口では一度「国の高額療養費の上限額(約9万円など)」まで支払う必要があり、そこからさらに付加給付分(差額)が戻ってくるまでには、数ヶ月のタイムラグがあります(自動払い、または組合への申請が必要です)。一時的な立て替え資金が必要になるケースがあることをあらかじめ知っておきましょう。
民間保険は「足りない部分」だけを補うものと考える
付加給付の存在やご自身の保険状況が分かれば、これまで「万が一の入院に備えて」と入っていた民間保険の掛け金を見直す余裕が生まれます。
ただし、付加給付や高額療養費制度を使っても、すべての費用が0円になるわけではありません。医療保険の適用外となる「実費(保険外の費用)」は別途発生するため、民間保険や貯蓄はそこをピンポイントで支えるために用いるのが合理的です。
付加給付の「対象外」になるもの
- 差額ベッド代(個室代):大部屋ではなく、プライバシーの保たれる個室を希望した場合の差額。ここは全額自己負担となります。
- 入院中の食事代:標準的な食事代の自己負担分(1食につき一定額)は別にかかります。
- 先進医療の技術料:効果が期待される最先端の治療を受ける際の技術料は、公的医療保険の対象外となり高額になりやすいポイントです。
こうした実態を踏まえ、過剰に手厚い「入院日額〇〇円」といった医療保険はスリム化し、浮いた固定費を「差額ベッド代に備えるための貯蓄」や「先進医療特約」に絞って合理的に備えることが、シニア世代の家計防衛につながります。
差額の還付手続きは「待つだけ」のことが多い!
「複雑な手続きが必要なのでは?」と心配になるかもしれませんが、付加給付の大きなメリットの一つは、手間の少なさにあります。
多くの健保組合では「自動払い(自動給付)」の仕組みが採用されています。病院の窓口で(国の限度額まで)医療費を支払った後、数ヶ月経つと健保組合側でデータが処理され、付加給付分の差額が自動的に登録口座へ振り込まれる仕組みになっています。 ただし、組合によっては「申請書」を一度提出しなければならない場合もあるため、ご自身の健保のホームページで「支給申請が必要か」を一度だけ確認しておくとより確実です。
まとめ:正しい知識で、定年後の安心を手に入れる
老後の医療費に対する不安の本質は、仕組みが見えないことによる「不透明さ」から来ています。
- まずはご自身の保険証の名称を確認する(「健康保険組合」の文字を探す)
- 健保の公式サイトで付加給付や自己負担限度額の有無を調べる
- マイナ保険証を利用しても窓口での支払いは「国の限度額」までであり、付加給付分は後日戻る仕組みであることを理解しておく
- 必要に応じて民間保険の保障内容を過不足ない形に見直す
こうしたステップを一つずつ踏むことで、無駄な支出を抑えながら、確かな安心を手に入れることができます。
「自分の手元の保険証の名前を見たけれど、付加給付があるのかどうか判断が難しい……」という方は、保険証に記載されている『組合名』を教えていただければ、具体的な特徴や調べ方のヒントを一緒に読み解くお手伝いをいたします。ぜひお気軽にご相談くださいね。
【出典】住友生命健康保険組合ホームページ 医療費が高額になるときを参照
コメント