結論からお伝えします。50代からのiDeCo運用で最も大切なのは、日々の株価ニュースに振り回されて焦って動くのではなく、「年に1回の定期チェック」をベースに、相場の大きな変化へ機械的に対応するルールを持っておくことです。
新NISAが話題を集める一方で、iDeCoには新NISAにはない最大の利点が存在します。それが、非課税枠を一切削ることなく、保有資産の組み合わせを自由に組み替えられる「配分変更」と「スイッチング」という機能です。
50代は定年や退職後の生活が現実的に見えてくる時期。「日々の相場に一喜一憂せず、決めたタイミングで守りと攻めの見直しができるか」が、老後の安心感を大きく左右します。
この記事では、老後資金に不安を感じている50代の皆さんが、感情に左右されずに今日からすぐ行動へ移せるよう、専門用語を極力抑えて具体的に解説します。
50代が陥りがちな「感情的な売買」とiDeCoの重要性
「そろそろ老後のお金を本気で整理しなければ……」と思いながらも、株価ニュースを見るたびに不安になり、結局iDeCoの管理画面を何年も開いていないということはありませんか?
人は変化を恐れ、今の状況をそのまま維持しようとする「現状維持バイアス」という心理的な傾向を持っています。特に50代になると、「投資商品を変更して損をしたらどうしよう」「手続きが面倒くさい」という心理が働き、加入した当時のまま放置してしまいがちです。
一方で、ニュースで「株価が暴落!」と騒がれると、「これ以上損をしたくない!」とパニックになり、一番安い局面で焦って売り払ってしまう「損失回避バイアス(損をすることに対する強い恐怖)」も働きます。
厚生労働省の「社会保障審議会(年金部会)」資料や近年の年金制度改正等においても、公的年金(1階・2階)に加えて私的年金であるiDeCo(3階)を活用した長期的な資産形成の重要性が示されています。
受取開始時期が75歳まで柔軟に選べるようになるなど制度拡充が進んでおり、50代からでも十分にお金を「育て・守る」期間が確保されています。
老後資金の不安を解消するためには、日々のニュースで慌てて売買するのではなく、「定期的な点検ルール」を持つことが不可欠です。
これから積み立てるお金を変える「配分変更」とは?
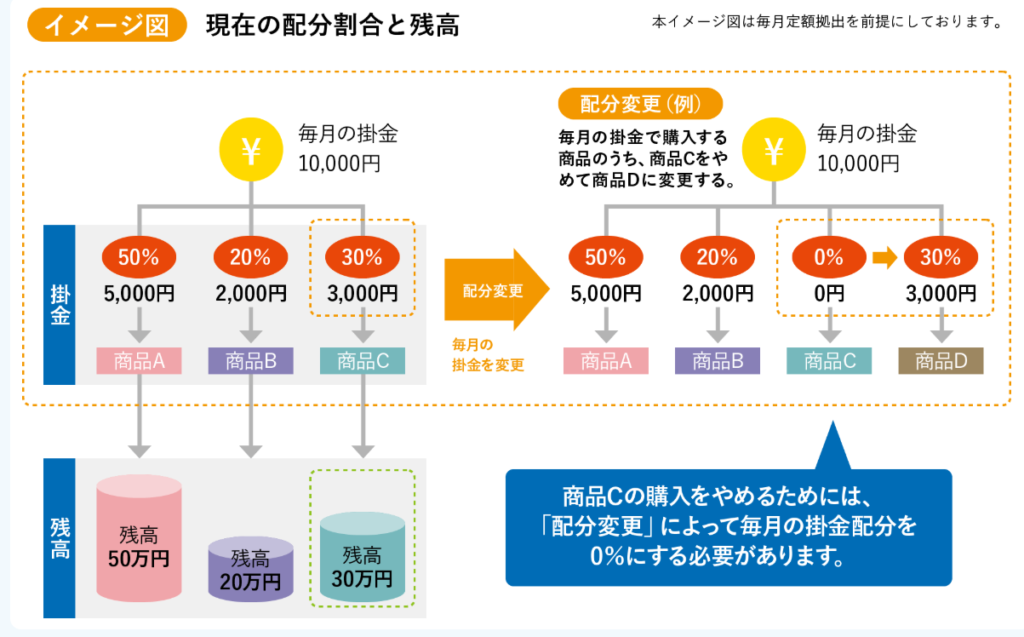
出典:中央ろうきん iDeCo運用見直しガイド
まず1つ目の機能が「配分変更(はいぶんへんこう)」です。
配分変更とは、「これから毎月積み立てていく掛け金で、どの商品をどれくらいの割合で買っていくか」という未来の投資先を変更する手続きです。
例えば、「株価が上昇し続けていて高値掴みが心配だから、毎月の積み立て分は債券や元本確保型(定期預金など)の割合を増やしておこう」といったケースで利用します。
配分変更のメリット・デメリット
- メリット
- 相場環境に応じたリスク調整: 株価の過熱感や冷え込みに合わせて、毎月の投資リスクを自在にコントロールできます。
- 何度でも手数料無料: 配分変更自体には手数料がかからず、締め切り前であれば何度でもやり直せます。
- デメリット
- 過去に購入した資産はそのまま: これまでに積み立てた「すでに保有しているお金」の配分は変わりません。
- 手続きの手間: 金融機関のWebサイトにログインして設定を行う必要があります。
50代向け:配分変更の具体的なやり方(3ステップ)
- 管理サイトへログイン:ご自身が加入している金融機関(証券会社や銀行)のiDeCo加入者サイトにログインします。
- 「配分変更」メニューを選択:「掛金配分の変更」や「商品別配分変更」などの画面を開きます。
- 割合を指定して完了:これから購入したい商品の割合(1%単位、合計100%になるように設定)を入力し、申し込みを完了します。
【行動のワンポイント】 毎月設定されている締め切り日(金融機関により異なります)を過ぎると、適用が翌月分からになります。「思い立ったその日」にログインして確認してみるのがおすすめです。
これまで増やした資産を守り固める「スイッチング」とは?
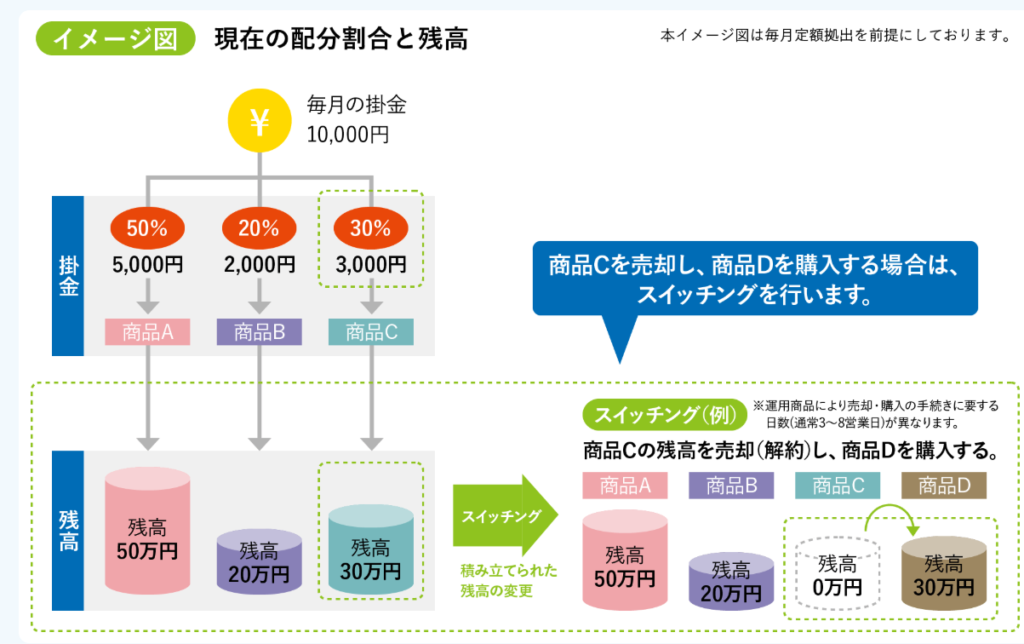
出典:中央ろうきん iDeCo運用見直しガイド
2つ目の機能が「スイッチング」です。
スイッチングとは、「これまでに積み立てて保有している運用資産の一部(または全部)を売却し、その代金で別の運用商品を買い直す」手続きです。簡単に言えば、「今持っている資産の買い替え」です。
ここが違う!新NISAにはない「iDeCoならではの強み」
新NISAでも非課税で商品の買い替えは可能ですが、一度売却すると「年間の投資枠(最大360万円)」の上限に縛られたり、非課税枠の復活が翌年まで待たされたりします。
一方、iDeCoなら年間の投資枠を一切気にすることなく、株高で大きく増えた資産であっても、ボタン1つでその場ですぐに元本確保型(定期預金など)や債券といった「安全資産」へ丸ごと退避(避難)させることができます。 この「機動性と枠の自由度」こそが、退職を控えた50代の出口戦略において圧倒的な強みとなります。
スイッチングの目的とメリット
- 利益の確定(利益を守る) 株価上昇によって投資信託で大きな運用益が出ている場合、その一部を売却して元本確保型(定期預金など)に移すことで、確定させた利益をしっかり守ることができます。
- ※利益を絶対に減らしたくない場合は定期預金、インフレ対策も意識したい場合は価格変動リスクの少ない「国内債券型ファンド」なども組み合わせると、毎月の口座管理手数料による実質的な目減りを防ぎやすくなります。
- 資産バランスの復元(リバランス) 市場の値動きによって、当初決めていたバランス(例:株式50%、債券50%)が崩れ、株式が70%まで増えてしまうことがあります。この増えた分の株式を売って債券を買い増すことで、元の安全なバランスに戻せます。
- 退職間近の「守り」へのシフト 50代後半に入り定年が近づいてきた際、事前に利益が出ている分を安定資産に退避させておくことで、受け取り直前の暴落リスクを防ぐことができます。
スイッチングのやり方と注意点
- 手順: ログイン後、「保有商品の入れ替え」や「スイッチング」の画面に進み、売却したい商品と口数(金額)、新たに購入したい商品と割合を指定します。
- 注意点: 投資信託によっては、売却時に「信託財産留保額」という数%の手数料(費用)がかかるものがあります。また、注文から完了まで数日(3〜5営業日程度)かかるタイムラグがあるため、日々の株価の動きをピンポイントで狙った短期売買には向きません。
市場情勢(株価・相場)に応じた「配分変更・スイッチング」具体的実践マニュアル
「相場が大きく動いたとき、定期チェックでどう判断すればいいのか?」 ここからは、50代が直面しやすい4つの市場情勢(相場シナリオ)に合わせて、配分変更とスイッチングをどのように組み合わせるべきか、具体的な判断基準を解説します。
シナリオ①:株価が大幅に上昇(好景気・最高値更新など)したとき
【対応:一部利益確定(スイッチング)】
- 状態:投資してきた株式型の投資信託が大きく値上がりし、資産全体に占める「株式の割合」が増えすぎている状態です。
- 具体的アクション:
- スイッチングを実行:増えすぎた株式投資信託の一部を売却し、「元本確保型(定期預金)」や「債券型」に買い替えます。
- 狙い:値上がりした「利益」をしっかり確定させ、次にやってくる下落局面に備えて「守りの資産」を確保します。
シナリオ②:株価が暴落・大幅下落(〇〇ショックなど)したとき
【対応:何もせず継続(自動的に安値拾いになる)&絶対にパニック売りしない】
- 状態:画面上の運用益が減り、恐怖心から「今すぐすべて売って定期預金に逃げたい」と感じる場面です。
- 具体的アクション:
- スイッチングは「何もしない(放置)」:暴落した直後に慌てて株式を売却して定期預金に切り替えると、損を確定させてしまい、その後の株価回復の波に乗れなくなります。
- 配分変更も「そのまま維持」でOK:恐怖心があるときに無理にリスクを増やす必要はありません。これまでの設定のまま毎月の引き落としを続けるだけで、下がった株価で「自動的に安くたくさん買い足している状態」が作れます。
シナリオ③:歴史的な円安が進行したとき
【対応:海外資産の利益確定(スイッチング)&国内資産へ配分調整】
- 状態:外国株式や外国債券の投資信託が、為替の影響(円安効果)で評価額が膨らんでいる状態です。
- 具体的アクション:
- スイッチングを実行:高騰している「外国株式・外国債券」の一部を売却し、「国内債券」や「元本確保型(円建て定期預金)」に買い替えます。
- 配分変更を活用:今後の毎月の掛け金は、円高への揺戻し(為替リスク)に備えて、外国資産の割合を少し下げ、バランス型や国内資産の割合を増やします。
シナリオ④:金利上昇や急激な円高が進行したとき
【対応:割安になった海外資産の仕込み(配分変更)】
- 状態:円高が進行すると、外国株式・外国債券の投資信託の価格(円換算)が目減りします。
- 具体的アクション:
- 配分変更を実行:今後の毎月の掛け金で、円高によって割安になった「外国株式・外国債券」の購入割合を少し高めに設定します。
- 狙い:将来的に再び為替が戻った際や、世界経済が成長した際の回復パワーを最大化させます。
まとめ:相場に振り回されず、年1回のルールで老後資産を守る
「老後資金の準備」と聞くと難しく感じてしまい、現状維持バイアスによって行動を後回しにしてしまいがちです。しかし、iDeCoの「配分変更」と「スイッチング」という2つの仕組みを知っておけば、慌てることなく自分のペースで資産を守り育てられます。
- 株価が上がったとき:スイッチングで「利益確定(守り)」
- 株価が下がったとき:配分変更で「安く積み立て(攻め)」
- 配分変更:これからの積み立て先の変更(未来への投資)
- スイッチング:これまで積み立てた資産の入れ替え(過去資産の守り)
【読者の皆さんへ届けるメッセージ】
毎日のニュースを追いかけて、相場が動くたびに頻繁に見直す必要は全くありません。iDeCoの手続きには数日のタイムラグがあるため、短期での売買は手数料や手間の面でも逆効果になります。
「年に1回、自分のお誕生日や年末にだけiDeCoの画面を開く」といったルールを1つ決めておくだけで十分です。
そのチェックの時点で「大きく相場が上がっていれば利益確定のスイッチング」「下がっていれば慌てずそのまま積み立てを継続する」。
このシンプルで機械的な付き合い方こそが、感情に振り回されない50代からの最も賢い資産運用術です。
50代からの賢い見直しが、60代以降の豊かな定年生活を支える確かな土台になります。
今日、まずはiDeCoのマイページへログインし、ご自身の現在の資産配置を確かめる小さな一歩を踏み出してみませんか?
免責事項
- 本記事に掲載している情報は、資産運用に関する基本的な仕組みや考え方を分かりやすく解説することを目的として作成したものです。
- 投資信託等の運用商品には価格変動リスク等があり、元本が保証されているものではありません(元本割れが生じる可能性があります)。
- 実際の資産運用やiDeCo(個人型確定拠出年金)の配分変更・スイッチング等の手続き、商品選定にあたりましては、ご自身の資産状況、リスク許容度、ライフプランに合わせてご自身の判断と責任において行っていただきますようお願いいたします。
- 当ブログに掲載された情報を利用・実施したことによって生じた一切の損害や不利益について、当ブログおよび運営者は何らの責任を負うものではありませんので、あらかじめご了承ください。
コメント