
「長年、しっかり年金保険料を払ってきたのに、受け取る時期になってから『こんなに税金や保険料で引かれるなんて聞いていない!』とショックを受ける方は少なくありません。」
私たちは、目の前の損失を極端に嫌う「損失回避バイアス」や、これまでの状況をそのまま続けてしまう「現状維持バイアス」という心理的傾向を無意識のうちに持っています。
そのため、「年金からお金が引かれるという現実」を知ることを本能的に避けてしまいがちになり、結果としてリタイア後のマネープランが狂ってしまう原因になります。
老後生活の不安を解消し、安心してセカンドライフを迎えるためには、額面だけでなく「手取り額のリアル」をあらかじめ知っておくことが何よりも大切です。
この記事では、年金から引かれる仕組みと、確実にご自身の受給額を把握するための方法をわかりやすく解説します。
老齢年金の仕組みと世論の実態:一次データから見えること
まずは、世の中のシニアや現役世代が「年金の仕組み」をどの程度理解しているのか、公的なデータを確認してみましょう。
厚生労働省年金局が公表した「生活設計と年金に関する世論調査」(厚生労働省第13回社会保障審議会年金部会 2024年3月13日公表)によると、老齢年金の仕組みや役割に関する認知度には大きなバラつきがあります。
- 認知度が高い項目
- 学生を含め20歳以上の国民は、加入する義務がある:82.0%
- 60~75歳の間で受け取り始める時期を選択できる:73.0%
- 現役で働く世代が、高齢者を扶養する制度である:66.8%
- 認知度が低い項目
- 物価や賃金の変動に応じて年金額が調整される:42.3%
- 「ねんきんネット」というサービスが活用できる:30.2%
- 「公的年金シミュレーター」というサービスが活用できる:8.4%
このデータからわかるのは、多くの人が「年金制度が存在すること」や「受給時期を選べること」は知っている一方で、将来もらえる額や手取りを「シミュレーションするツール」の存在(認知度わずか8.4%)をほとんど知らないという現実です。
知らなかったでは済まされない「年金の手取り額」について、具体的な数字を見ていきましょう。
年金からも引かれる「天引き」の正体とは?
現役時代にお給料から税金や保険料が天引きされていたのと同様に、老後の老齢年金からも自動的にさまざまな費用が差し引かれます。
年金から天引きされる主な5つの項目は以下の通りです。
- 所得税(国に納める税金)
- 住民税(お住まいの地域に納める税金)
- 介護保険料(介護サービスを支える保険料)
- 国民健康保険料 または 後期高齢者医療保険料(医療費に備える保険料)
「保険料は現役時代に払い終わったのでは?」と思われがちですが、税金や健康保険料などは一生涯の支払い義務があるため、年金受給後も継続して発生します。
額面月15万円の場合、手取り額はいくらになる?
日本の一般的な会社員等の受給額に近い「額面月額15万円(年間180万円)」を例に、具体的な手取り額をシミュレーションしてみましょう。
① 税金(所得税・住民税)の計算
65歳以上の場合、年金収入から差し引ける「公的年金等控除」(年間110万円)と、誰でも使える「基礎控除」(年間48万円)が適用されます。
- 課税対象額:180万円 -(110万円 + 48万円)= 22万円
この22万円に対して税金が計算されます。
- 所得税:年間 約11,231円(月額換算 約936円)※復興特別所得税を含む
- 住民税:年間 約27,000円(月額換算 約2,250円)
② 社会保険料(健康保険料・介護保険料)の目安
健康保険料や介護保険料は地域や世帯の所得によって異なりますが、一般的な目安は以下の通りです。
- 健康保険料(国民健康保険または後期高齢者医療保険):月額 約8,000円〜15,000円
- 介護保険料(第1号被保険者・全国平均月額6,225円):月額 約5,000円〜7,000円
③ 手取り額のまとめ
これらを合計すると、額面月15万円のケースでは、毎月およそ1万8,000円〜2万円程度が差し引かれ、最終的な手取り額は月額約13万2,000円前後(額面の約88%)となります。
年間で見ると、180万円の年金から約16万円〜20万円ほどが引かれる計算になります。
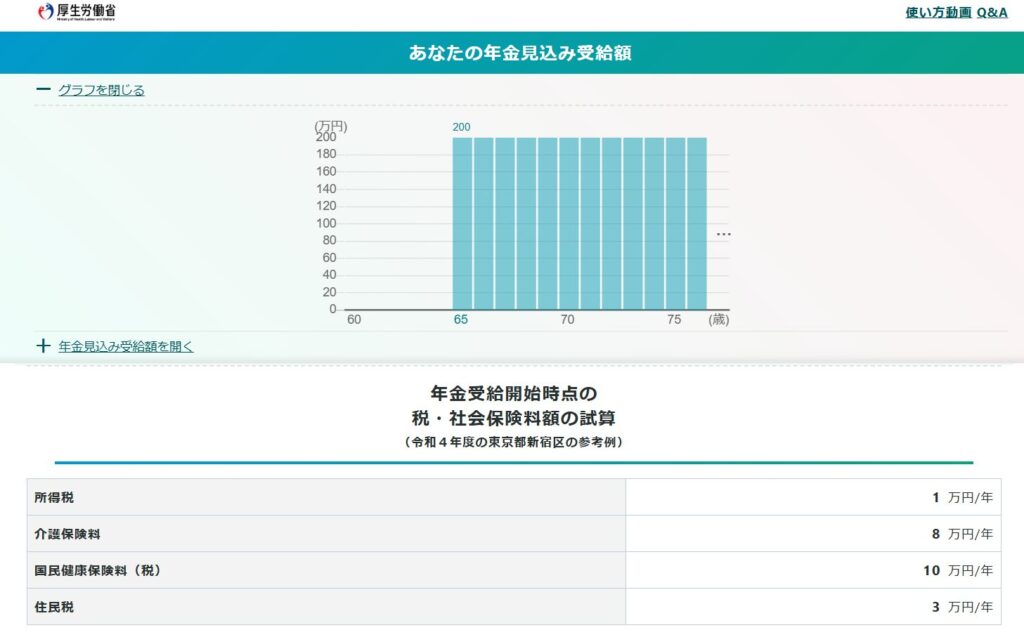
手取り額は「公的年金シミュレーター」で確認できる!(東京都新宿区の参考例)
「自分の場合はいくらになるのだろう?」と不安になったときは、厚生労働省が提供する「公的年金シミュレーター」を活用するのが一番の近道です。
例えば、東京都新宿区などの自治体や公的機関が公開している参考例やシミュレーターを活用すると、年齢や年収、家族構成を入力するだけで、ご自身の正確な見込額や手取りのイメージを簡単に算出することができます。
手取り額は公的年金シュミレーターで確認できる(令和4年度の東京都新宿区の参考例)
*厚生労働省 公的年金シュミレーターより
参考記事:「いくら足りない?」の不安をすぐ消す!厚生労働省の年金シミュレーター活用術と長く働く安心プラン

まとめ:額面ではなく手取りを知り、安心して老後を迎えるために
今回は、老齢年金の「天引き」の仕組みと、額面と手取りのギャップについて解説しました。
- 年金からも所得税や住民税、社会保険料が天引きされる。
- 額面月15万円の場合、手取りは約13万2,000円程度(約88%)になる。
- 「公的年金シミュレーター」を活用して、早めに自分の手取り額を把握することが重要。
日本の少子高齢化が進む中、社会保険料の負担増や年金の実質的な目減りは今後も想定されます。
だからこそ、現状維持バイアスに流されず、早い段階から正確なシミュレーションを行い、計画的な資産形成(つみたてNISAやiDeCoを活用した長期・分散投資など)を組み合わせることが、ゆとりあるセカンドライフを守るカギとなります。
この記事が、皆さんのこれからのマネープランを考える上での小さな一歩となれば幸いです。

コメント