
50代からの定年準備を進める中で、「もし65歳を迎える前に病気やケガで働けなくなったら、老後資金はどうなってしまうんだろう……」と不安を感じていませんか?
「まだ50代だし、大きな病気なんて自分には関係ない」
「万が一のときはそのとき考えよう」
もしそう思っているなら、今すぐその考えを見直してみてください。
これは行動経済学でいう「正常性バイアス」や「現状維持バイアス」と呼ばれる人間の心理です。私たちは無意識のうちに「自分だけは大丈夫」と都合の悪いリスクから目を背け、対策を先送りしてしまう習性があります。
しかし、その先送りが将来の生活設計を揺るがす重大な見落としになります。
結論からお伝えします。50代・60代のシニア世代が絶対にやってはいけない最大の失敗は、「保険料の未納」と「未納状態のまま放置すること」です。
たった数ヶ月の未納放置や手続きのタイミングひとつで、将来受け取れるはずだった生涯2,000万円以上の障害年金が「1円ももらえない(支給ゼロ)」という非常に厳しい事態に陥ります。
今回は、障害年金の基本から最新の支給額、実際に起きた失敗事例、探すべきチェックポイントまでを分かりやすくお伝えします。
障害年金とは?シニアの老後資金を守る最強のセーフティネット
障害年金とは、病気やケガによって日常生活や仕事に制限が生じたときに、国から支給される公的な年金制度です。
多くの人が「年金=65歳からもらう老齢年金」と考えがちですが、障害年金は現役世代や定年直前の50代・60代前半でも受給できる点が最大の強みです。
貯金を切り崩して老後破綻を迎える前に生活を守るための、きわめて強力なセーフティネットといえます。
どのような状態で支給される?(具体的な例)
「障害者手帳がないともらえない」というのは大きな誤解です。手帳の有無にかかわらず、実際の病状や生活・就労への支障度合によって認定されます。
- 人工透析を始めた:原則として 2級。
- がんで体力が著しく低下:常にだるくて外出できないなら 2級。
- 人工関節・人工骨頭を入れた:原則として 3級。
- 糖尿病の合併症:目が不自由になったり、腎臓が悪くなったりして生活に支障があれば対象。
- うつ病・認知症:身の回りのことが家族の助けなしにはできない場合、2級の可能性があります(※初診日に会社員や公務員だった方は、より軽度でも3級の対象になる場合があります)。
このように、シニア世代にとって身近な病気やケガが幅広く対象となります。
現在どれくらいの人が受給している?(厚生労働省資料より)
「障害年金をもらっている人なんて本当にいるの?」と思われるかもしれません。
厚生労働省が公表している『令和5年度 年金事業の概要』等の公的資料によると、公的年金全体における障害年金の受給権者数は約220万人以上にのぼります。
| 年金の種類 | 受給権者数(目安) |
| 障害基礎年金 | 約206万人 |
| 障害厚生年金 | 約63万人 |
(※障害厚生年金1・2級の受給者は障害基礎年金も併せて受給しているため、重複を除いた実受給者数の合計が約220万人規模となります)
実に多くのシニア・現役世代が、病気やケガの際にこの公的制度を活用して生活と老後資金を守っています。
「自分には関係ない特別なお金」ではなく、真面目に保険料を納めてきたすべての人に認められた正当な権利なのです。
障害年金の受給額(最新改定額)
障害年金には、自営業者などが加入する「障害基礎年金」と、会社員や公務員が加入する「障害厚生年金」があります。
2026年度(令和8年度)の最新改定による受給額(昭和31年4月2日以後生まれの方)は以下の通りです。
障害基礎年金(年額)
- 1級:1,059,125円(月額 約88,260円)
- 2級:847,300円(月額 約70,608円)
※18歳到達年度末までの子どもがいる場合、加算(1人目・2人目は各243,800円/年)がつきます。
障害厚生年金(年額)
- 1級:(報酬比例の年金額 × 1.25)+ 障害基礎年金1級 + 配偶者加給年金
- 2級:報酬比例の年金額 + 障害基礎年金2級 + 配偶者加給年金
- 3級:報酬比例の年金額(※最低保証額:635,500円/年)
※65歳未満の生計を維持している配偶者がいる場合、年額243,800円(月額 約20,317円)の加給年金がプラスされます。
ここがすごい!障害年金の2大メリット
- 完全非課税であること老齢年金には所得税や住民税がかかりますが、障害年金は全額「非課税」です。税金で引かれることなく、額面通りがそのまま手元に残ります。
- 定年後の再雇用・再就職で働きながら受け取れる仕事をして給料を得ていても、症状が認定基準を満たしていれば原則として年金は減額されません。
【衝撃の実例】たった数ヶ月の未納が招く「生涯年金2,000万円ロス」のリアル
なぜ「未納」がこれほどまでに恐ろしいのか。実際の事例をお話しします。
【実際にあったAさん(61歳)のケース】
長年会社員として真面目に働いていたAさんは、61歳で早期退職しました。再就職が決まるまでの5ヶ月間、「どうせすぐ働くのだし、あとで払えばいいや」と国民年金保険料を未納のまま放置していたのです。
その矢先、Aさんは突然の心筋梗塞で倒れ、重い後遺症が残ってしまいました。
途方に暮れたAさんは障害年金を申請しましたが、突きつけられた現実は「不支給(支給額0円)」。
不支給の理由は、「初めて医師の診察を受けた日(初診日)の直近1年間に未納があったから」。
もしAさんが未納を作らず免除手続きなどをしていれば、障害厚生年金2級として年間約165万円(配偶者加算含む)が一生涯支給されるはずでした。60代から80代までの20年間で計算すると、約3,300万円です。たった数ヶ月のうっかり放置が、数千万円という巨額のセーフティネットを一瞬で消し去ってしまったのです。
障害年金のルールは厳格です。「過去に何十年も真面目に払ってきたから」という事情は考慮されません。
損をしないために!絶対にやってはいけない2つのNG行動

あなたの老後資金と人生を守るために、以下の2点は何があっても絶対に避けてください。
1. 保険料を未納のまま放置すること
「退職して無収入だから」「手続きが面倒だから」と未納を放置するのは大変危険です。
収入が減って支払いが難しい場合は、今すぐ市区町村の窓口で「保険料免除・納付猶予手続き」を行ってください。免除手続きさえしておけば、万が一の際も受給資格を満たした期間としてカウントされます。
2. 「未納期間」がある状態を放置して過ごすこと
年金の納付要件は、「初診日の前日」時点で保険料が納付・免除されているかで判定されます。
すでに体調を崩し受診が必要になってから慌てて未納分を振り込んだり免除申請をしても、意図的な後納とみなされて受給が認められないリスクがあります。
体調に変化がない健康な「今のうち」に、未納を解消しておくことが唯一の防衛策です(※生命に関わる緊急時は医療を最優先してください)。
今すぐ「ねんきん定期便」を取り出して確認すべき2点
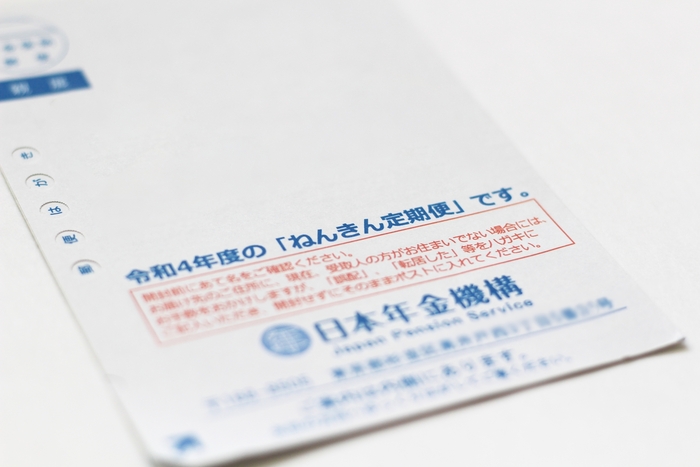
この記事を読み終わったら、今すぐ自宅にある「ねんきん定期便」を探し出してください。
チェックすべきは次の2点です。
「これまでの年金加入履歴」にアスタリスク(*)や空欄がないか
ハガキ裏面や封書の加入履歴を確認し、直近1年以内や退職直後の時期に未納を示す「*」マークや空欄がないか確認してください。もし見つかった場合は、明日一番で年金事務所へ相談に行きましょう。
「これまでの加入実績に応じた年金額」の報酬比例部分
50歳以上の方に届くねんきん定期便には、将来の年金見込み額が記載されています。この中の「厚生年金保険(報酬比例部分)」の金額が、障害厚生年金(2級・3級)の計算ベースとなります。
一人で悩まず公的窓口や専門家に相談しよう
障害年金の申請や手続きは非常に複雑で、たったひとつの記述ミスや認識違いで不支給になってしまうケースも少なくありません。インターネットの不確かな情報だけで判断せず、困ったときは早めに以下の公的機関や専門家に相談してみましょう。
- 全国の年金事務所・街角の年金相談センターご自身の過去の納付状況や受給可能性について、無料で個別に確認・相談に乗ってくれます。
- 社会保険労務士(社労士)障害年金の申請サポートや、複雑な書類作成を代行してくれる公的手続きのプロです。
- 厚生労働省・日本年金機構公式ウェブサイト障害年金の受給要件や申請手順、各種申請様式の最新情報が公開されています。
まとめ:あなたの将来を守るための緊急アクション
障害年金は、知っている人だけがその恩恵にあずかれる「申請主義」の制度です。
役所が「あなた、病気だから年金をあげますよ」と親切に教えてくれることは絶対にありません。
「自分だけは大丈夫」という正常性バイアスを捨て、次の3つのアクションを起こしてください。
- 手元の「ねんきん定期便」を開き、直近1年に未納(*印)がないか指差し確認する
- 転職や退職の節目には、国民年金の切り替え・免除手続きをその日のうちに行う
- 健康で体調に問題がない「今」のうちに、過去の未納期間や免除手続きを済ませておく
後から後悔しても遡ることはできません。あなたの老後資金と大切なご家族の生活を守るために、今すぐ引き出しから「ねんきん定期便」を取り出すことから始めてみてください。
【免責事項】
本記事は2026年現在の公的年金制度および厚生労働省等の公開データに基づいて作成しています。障害年金の受給要件や認定基準は個人の納付履歴・初診日・病状によって異なります。実際の申請手続きや詳細な納付状況の確認につきましては、お近くの年金事務所、街角の年金相談センター、または社会保険労務士などの専門家にご相談ください。
コメント